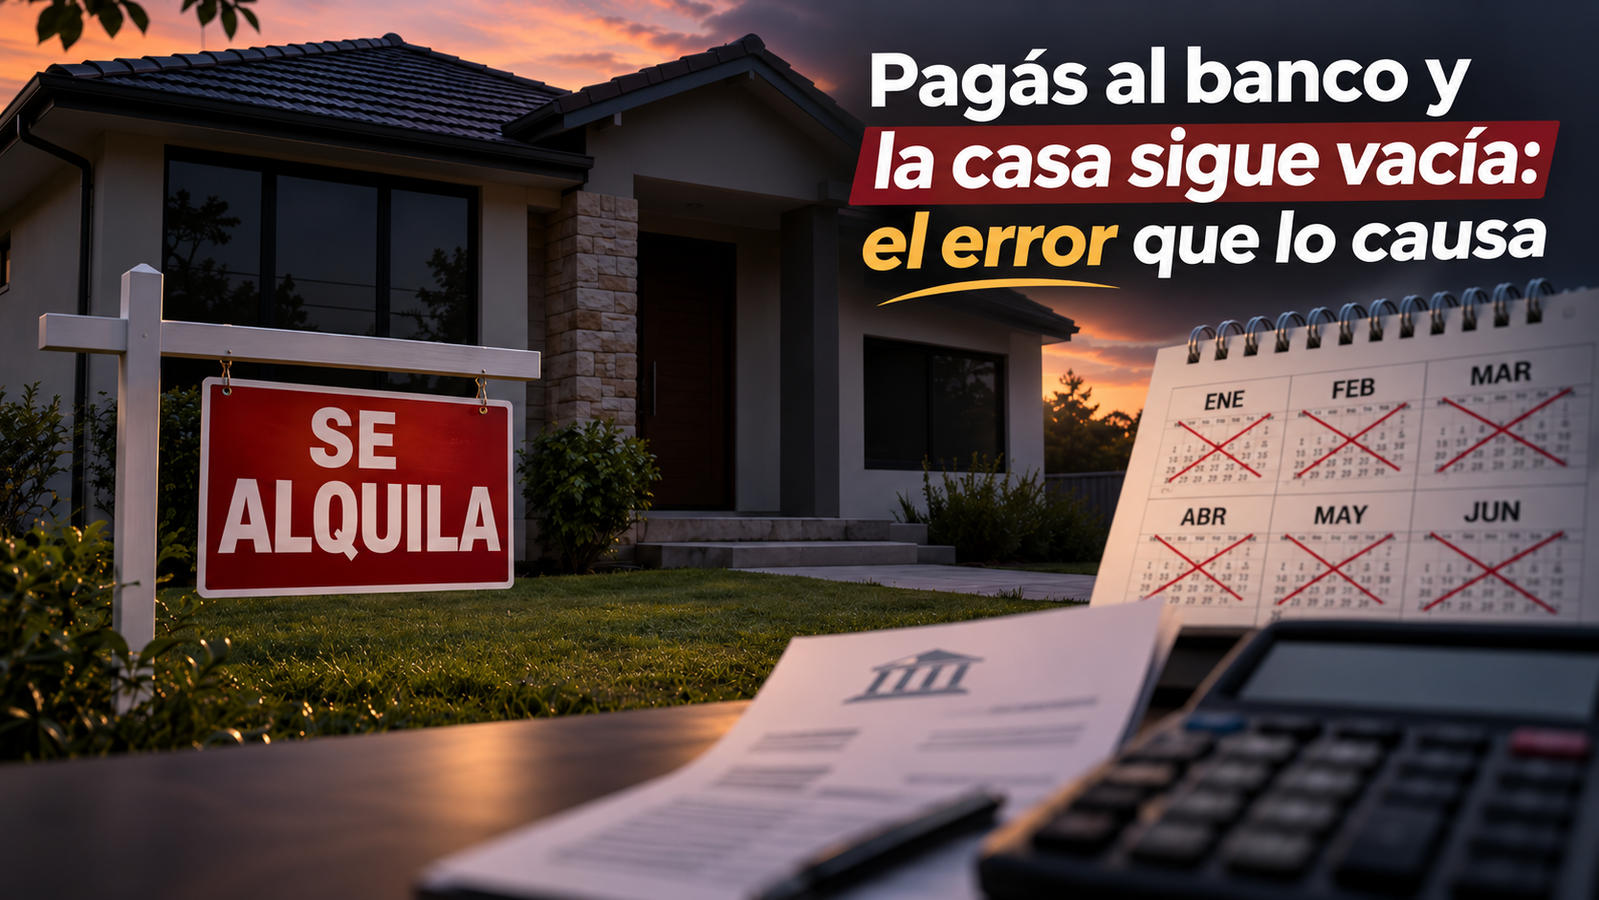
La escena se repite cada semana. Un propietario compró una casa con financiamiento, paga $1,000 al banco cada mes y decide alquilarla. ¿El precio? $1,000, "porque eso es lo que me cuesta". Pasan dos meses, cuatro, seis. La casa sigue vacía y la cuota sigue llegando.
El error no está en querer cubrir la cuota. Está en creer que el inquilino tiene algo que ver con ella. La cuota del banco y el precio del alquiler son dos números que nacen de cosas completamente distintas, y confundirlos es la forma más cara de aprender cómo funciona el mercado de alquiler en El Salvador.
En este artículo te mostramos qué determina cada número, por qué la prima que diste al comprar puede acercarlos o alejarlos, y cuánto te cuesta de verdad cada mes que tu propiedad pasa desocupada esperando "el inquilino que pague lo que vos necesitás".
Dos números que no se conocen
La cuota del banco la fija tu préstamo. El precio del alquiler lo fija el mercado. Ninguno de los dos sabe que el otro existe.

Fijate en la última fila. El banco te cobra la cuota aunque la casa esté vacía. El inquilino, en cambio, no paga ni un dólar de más porque tu préstamo sea caro: paga lo que esa casa vale frente a las otras casas que vio esa misma semana.
Por eso un apartamento de 80 m² en la misma torre se alquila al mismo precio aunque un dueño lo haya pagado de contado y el otro deba el 90 % al banco. El mercado no ve tu préstamo. Ve el apartamento.
La prima lo cambia todo (y explica por qué a veces sí coinciden)
Aquí está el matiz que muchos propietarios sienten pero no saben explicar: si diste una prima alta, tu cuota puede quedar cerca del alquiler de mercado. No porque el mercado se haya adaptado a vos, sino porque pediste menos dinero prestado.

Mirá lo que pasa con la misma casa de $150,000 y el mismo alquiler de mercado de $900. Con 10 % de prima, la cuota supera al alquiler por $115 cada mes. Con 20 %, prácticamente coinciden. Con 40 %, la cuota queda $223 por debajo y la propiedad empieza a dejar flujo positivo.
El alquiler no se movió ni un dólar en los seis escenarios. Lo único que cambió fue cuánto pediste prestado. Esa coincidencia del 20 % es aritmética del préstamo, no una señal de que "el mercado paga tu cuota".
Y una advertencia más: la cuota no es tu único costo. La cuota de mantenimiento del condominio, el seguro, los impuestos municipales, las reparaciones y los meses sin inquilino también salen de tu bolsillo. Que el alquiler cubra la cuota no significa que la propiedad se paga sola.
El costo de esperar al inquilino que pague tu cuota
Cuando fijás el alquiler por encima del mercado para cubrir la cuota, no estás "probando suerte". Estás apostando meses completos de ingreso contra $200 de diferencia.

Las cuentas son simples. Cada mes vacío te cuesta $900 enteros, y los $200 "extra" que querés cobrar tardan cuatro meses y medio en reponer uno solo de esos meses. Si la casa pasa tres meses vacía, ya perdiste $900 frente a haberla alquilado a precio de mercado desde el primer día. A los seis meses, la pérdida es de $4,200.
Y durante todo ese tiempo la cuota del banco, el mantenimiento y la vigilancia se siguen pagando igual, con la casa vacía. El precio alto no te protege de la cuota: te obliga a pagarla sin ningún ingreso enfrente.
Hay un costo más que no sale en la gráfica. Una propiedad que lleva meses publicada al mismo precio empieza a levantar sospechas ("¿qué tendrá esa casa?") y, cuando por fin bajás el precio, muchas veces terminás cobrando menos de lo que el mercado te ofrecía el primer día.
El mercado te está hablando (aunque no te guste lo que dice)
Después de publicar, las ofertas que recibís son el dato más valioso que vas a tener. No son "gente regateando": son el mercado diciéndote cuánto vale tu propiedad frente a las otras que ese inquilino vio esa misma semana.

La regla es simple: si el mercado te ofrece $900 tres veces seguidas, tu propiedad vale $900 al mes. Que vos necesités $1,100 es un problema de tu préstamo, no del inquilino.
Qué hacer antes de ponerle precio a tu propiedad
Antes de publicar, separá las dos preguntas: cuánto vale tu propiedad en alquiler y cuánto te cuesta tenerla. Se responden con números distintos.
En ES Tu Casa hacemos el análisis de mercado de tu propiedad sin costo y sin compromiso. Escribinos por WhatsApp al +503 7988-9533 con la ubicación y los metros cuadrados de tu propiedad, y te decimos en qué rango se alquila hoy. Y si ya decidiste alquilar, aquí tenés la guía completa de pasos para poner una propiedad en alquiler en El Salvador.